Domain digital-analog-konverter.de kaufen?
Wir ziehen mit dem Projekt
digital-analog-konverter.de um.
Sind Sie am Kauf der Domain
digital-analog-konverter.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain digital-analog-konverter.de kaufen?
Hat eine GbR Betriebsvermögen?
Eine GbR (Gesellschaft bürgerlichen Rechts) ist eine Personengesellschaft, bei der das Betriebsvermögen den Gesellschaftern gemeinsam gehört. Das bedeutet, dass die Vermögenswerte und Schulden der GbR den Gesellschaftern anteilig zuzurechnen sind. Das Betriebsvermögen umfasst alle Vermögensgegenstände, die für den Geschäftsbetrieb der GbR genutzt werden, wie z.B. Maschinen, Fahrzeuge, Lagerbestände oder auch immaterielle Werte wie Patente oder Markenrechte. Somit kann man sagen, dass eine GbR Betriebsvermögen hat, das den Gesellschaftern gemeinsam gehört. **
Wann darf ein PKW ins Betriebsvermögen?
Ein PKW darf grundsätzlich ins Betriebsvermögen eines Unternehmens aufgenommen werden, wenn er ausschließlich betrieblich genutzt wird. Dies bedeutet, dass der PKW zu mehr als 50% für betriebliche Zwecke verwendet werden muss. Zudem muss die private Nutzung des Fahrzeugs versteuert werden. Es gibt jedoch Ausnahmen, beispielsweise wenn der PKW als reines Nutzfahrzeug eingesetzt wird. Es ist wichtig, die genauen steuerlichen Vorschriften zu beachten und gegebenenfalls mit einem Steuerberater zu klären, ob ein PKW ins Betriebsvermögen aufgenommen werden kann. **
Ähnliche Suchbegriffe für Betriebsvermögen
Top-Angebote
Produkte zum Begriff Betriebsvermögen:
-
Aicher, Otl: analog und digitalanalog und digital , Otl Aicher (1922-1991) war einer der herausragenden Vertreter des modernen Designs. Was er seit den 1950er Jahren, seit seiner Zeit an der von ihm mitbegründeten und heute legendären Ulmer Hochschule für Gestaltung, etwa auf dem Gebiet des Corporate Design, geschaffen hat - erinnert sei hier nur an die Erscheinungsbilder für die Firma Braun, die Lufthansa, das Zweite Deutsche Fernsehen und die Firma ERCO, gehört zu den ganz großen Leistungen der visuellen Kultur unserer Zeit. Mit einer aktuellen Einführung von Wilhelm Vossenkuhl: "Ein wesentlicher Aspekt der Arbeiten von Aicher ist deren Verankerung in einer von Denkern wie Ockham, Kant oder Wittgenstein inspirierten "Philosophie des Machens", die die Voraussetzungen und Ziele sowie die Gegenstände und Ansprüche von Gestaltung zum Thema hat. Aichers Schriften zu Fragen des Designs (wobei hier alle Bereiche der visuellen Gestaltung bis hin zur Architektur gemeint sind) liegen in diesem Band in geschlossener Form vor. Wenn Aicher das Analoge und Konkrete dem Digitalen und Abstrakten vorzieht, tut er dies mit philosophischer Absicht. Er relativiert die Rolle der reinen Vernunft. Er kritisiert den Rationalismus der Moderne als Ergebnis der Vorherrschaft des bloß abstrakten Denkens. Wer das Abstrakte dem Konkreten vorzieht, missversteht nicht nur die wechselseitige Abhängigkeit von Begriff und Anschauung. Er schafft nach Aichers Urteil auch eine falsche Hierarchie, eine Rangordnung, die kulturell verhängnisvoll ist. das digitale, Abstrakte ist nicht höher, größer und wichtiger als das Analoge, Konkrete." W. Vossenkuhl , Unterbodenleuchten > Lichter & Leuchten , Auflage: Nachdruck, Erscheinungsjahr: 20150311, Produktform: Kartoniert, Autoren: Aicher, Otl, Auflage/Ausgabe: Nachdruck, Seitenzahl/Blattzahl: 194, Abbildungen: 4 schwarz-weiße Abbildungen, Fachschema: Philosophie / Wissenschaft, Technik~Design / Grafikdesign~Grafikdesign~Gestaltung / Raumgestaltung~Innenarchitektur / Raumgestaltung~Raumgestaltung~Architekt / Innenarchitekt~Innenarchitektur - Innenarchitekt, Fachkategorie: Kunst: allgemeine Themen~Wissenschaftsphilosophie und -theorie~Architektur: Innenarchitektur~Philosophie, Warengruppe: HC/Philosophie/20./21. Jahrhundert, Fachkategorie: Grafikdesign, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Ernst W. + Sohn Verlag, Verlag: Ernst W. + Sohn Verlag, Verlag: Ernst & Sohn, Länge: 218, Breite: 139, Höhe: 20, Gewicht: 290, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Vorgänger EAN: 9783433021767, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
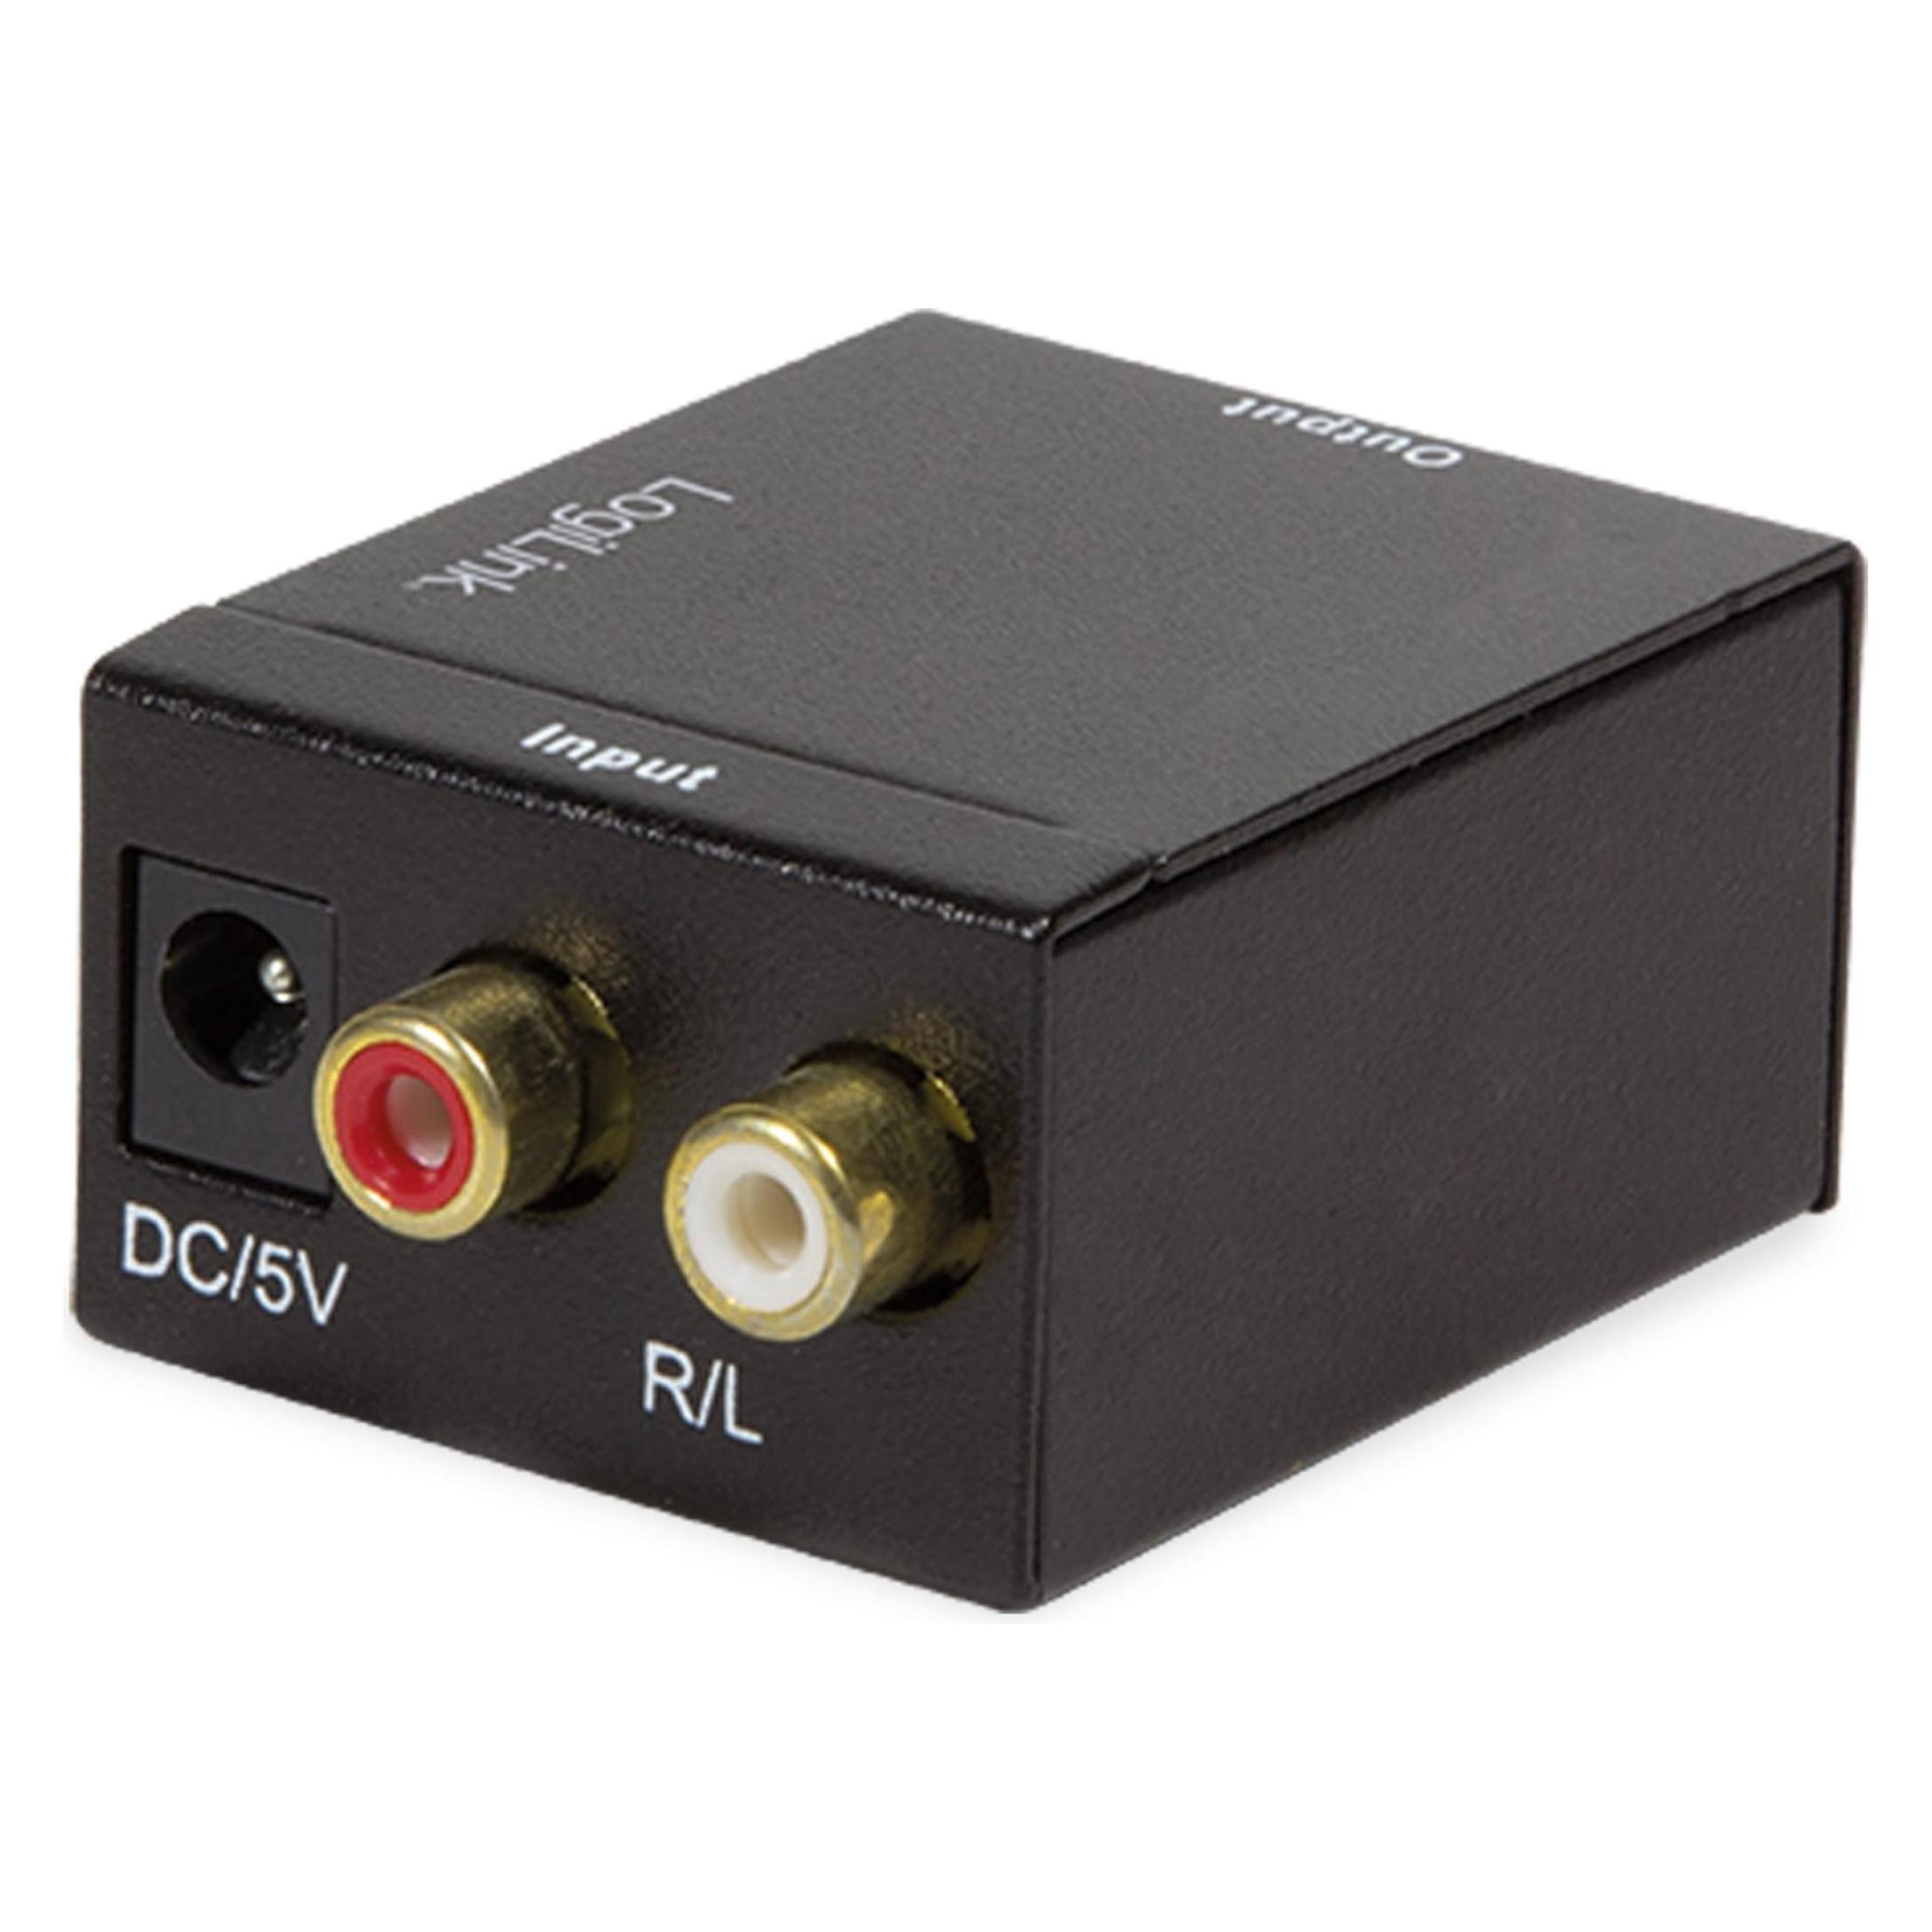
SHVP BS69130 - Audio Konverter Analog > Digitalshiverpeaks®-BASIC-S--Digitaler Audio Signal Wandler In Toslink bzw. Koaxial - Out Cinch, incl. Netzteil und Kabel Digital / Analog Audio Converter Genügt auch professionellen Ansprüchen, wandelt digitale Coaxial- oder Toslink-Audiosignale (z.B. TV) in ein analoges L/R Audiosignal um und lässt sich mit einem externen Gerät (z.B. Verstärker), via stereo RCAKabel, verbinden. Auffallend klein und besonders einfach zu installieren.24,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter


-
Wann gehört ein Gebäude zum Betriebsvermögen?
Ein Gebäude gehört zum Betriebsvermögen, wenn es unmittelbar dem Betrieb dient und somit für betriebliche Zwecke genutzt wird. Dies kann beispielsweise der Fall sein, wenn das Gebäude als Produktionsstätte, Lager oder Büro genutzt wird. Zudem muss das Gebäude im Eigentum des Unternehmens stehen oder langfristig gepachtet sein. Die Nutzung des Gebäudes muss also in direktem Zusammenhang mit der betrieblichen Tätigkeit stehen. In der Regel wird ein Gebäude zum Betriebsvermögen gezählt, wenn es überwiegend betrieblich genutzt wird und nicht primär für private Zwecke. **
-
Wann lohnt sich ein Pkw im Betriebsvermögen?
Ein Pkw lohnt sich im Betriebsvermögen, wenn er überwiegend betrieblich genutzt wird. Dies ist der Fall, wenn mehr als 50% der Gesamtnutzung des Fahrzeugs betrieblich bedingt ist. Zudem können die Kosten für den Pkw steuerlich geltend gemacht werden, was zu einer Entlastung der Betriebskosten führen kann. Auch die Abschreibung des Fahrzeugs kann im Betriebsvermögen vorgenommen werden, was steuerliche Vorteile mit sich bringt. Letztendlich hängt die Frage, ob sich ein Pkw im Betriebsvermögen lohnt, von der individuellen betrieblichen Nutzung und den steuerlichen Rahmenbedingungen ab. **
-
Was ist der Unterschied zwischen Reinvermögen und Betriebsvermögen?
Das Reinvermögen bezieht sich auf den Wert des Vermögens einer Person oder eines Unternehmens abzüglich aller Verbindlichkeiten. Es gibt an, wie viel Vermögen übrig bleibt, wenn alle Schulden beglichen sind. Das Betriebsvermögen hingegen bezieht sich speziell auf das Vermögen eines Unternehmens und umfasst alle Vermögensgegenstände, die für den Geschäftsbetrieb genutzt werden, wie zum Beispiel Maschinen, Gebäude und Vorräte. **
-
Was bedeutet "GmbH-Anteile im Privatvermögen oder im Betriebsvermögen"?
"GmbH-Anteile im Privatvermögen" bedeutet, dass die Anteile einer GmbH im Besitz einer Privatperson sind und nicht zum Betriebsvermögen eines Unternehmens gehören. "GmbH-Anteile im Betriebsvermögen" hingegen bedeutet, dass die Anteile einer GmbH zum Vermögen eines Unternehmens gehören und für betriebliche Zwecke genutzt werden. Die Unterscheidung ist wichtig für steuerliche und rechtliche Aspekte. **


Was bedeutet "GmbH-Anteile im Privatvermögen oder im Betriebsvermögen"?
"GmbH-Anteile im Privatvermögen" bedeutet, dass die Anteile einer GmbH im persönlichen Besitz einer Einzelperson sind und nicht zum Betriebsvermögen gehören. Diese Anteile werden als private Investition gehalten. "GmbH-Anteile im Betriebsvermögen" hingegen bedeuten, dass die Anteile einer GmbH zum Vermögen eines Unternehmens gehören und Teil des Geschäftsbetriebs sind. Diese Anteile dienen dem Unternehmen als Beteiligung an einer anderen Firma. **
Was sind die gängigsten Methoden zur Inventarisierung und Verwaltung von Betriebsvermögen?
Die gängigsten Methoden zur Inventarisierung und Verwaltung von Betriebsvermögen sind die manuelle Erfassung in Excel-Tabellen, die Nutzung von spezieller Software wie ERP-Systemen und die Verwendung von Barcode- oder RFID-Technologie zur Kennzeichnung und Verfolgung von Vermögenswerten. Jede Methode hat ihre eigenen Vor- und Nachteile, daher ist es wichtig, die am besten geeignete Methode für die spezifischen Anforderungen des Unternehmens auszuwählen. Eine regelmäßige Überprüfung und Aktualisierung der Inventarisierungsmethoden ist entscheidend, um eine genaue und effiziente Verwaltung des Betriebsvermögens sicherzustellen. **
Top-Angebote
Produkte zum Begriff Betriebsvermögen:
-
Die Umwandlung von Privatvermögen in Betriebsvermögen unter schenkungsteuerlichen, ertragsteuerlichen und kostenspezifischen Gesichtspunkten,Die Umwandlung Von Privatvermögen In Betriebsvermögen Unter Schenkungsteuerlichen, Ertragsteuerlichen Und Kostenspezifischen Gesichtspunkten, Taschenbuch Von Susann Hädrich, Grin, 978-3-8366-0193-1, Seitenanzahl: 12058,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
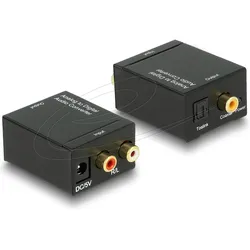
Delock Audio Konverter Analog > Digital (Analog -> Digital), Audio Adapter, SchwarzDer Audio Konverter von Delock wandelt ein analoges Stereo Audiosignal in ein digitales Signal um. An das Gerät können zwei Cinch-Kabel angeschlossen werden, um das analoge Quellensignal einzuspeisen, zum Beispiel von einem MP3-Player. Am Ausgang kann das Signal entweder optisch per TOSLINK-Verbindung oder per S/PDIF Koaxialverbindung übertragen werden. Spezifikation: - Anschlüsse: - Eingang: 2 x Cinch Buchse, 1 x DC Strombuchse - Ausgang: 1 x TOSLINK Buchse S/PDIF, 1 x Koaxial Buchse S/PDIF - Abtastrate: 16 Bit / 48 kHz - Robustes Metallgehäuse - Masse (LxBxH): ca. 63 x 41 x 21 mm Netzteilspezifikation: - Steckernetzteil - Eingang: AC 100 ~ 240 V / 50 ~ 60 Hz / 0,3 A - Ausgang: 5 V / 1 A - Masse aussen, Plus innen - Masse innen: ø ca. 2,1 mm - Masse aussen: ø ca. 5,5 mm - Länge: ca. 9 mm Systemvoraussetzungen: - Analoges Audiosignal - Anschlusskabel Packungsinhalt: - Konverter Analog zu Digital - Netzteil - Bedienungsanleitung Verpackung: - Retail Box Revisionshinweis: - 07/2018 Neuer Netzteil.55,85 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Aicher, Otl: analog und digitalanalog und digital , Otl Aicher (1922-1991) war einer der herausragenden Vertreter des modernen Designs. Was er seit den 1950er Jahren, seit seiner Zeit an der von ihm mitbegründeten und heute legendären Ulmer Hochschule für Gestaltung, etwa auf dem Gebiet des Corporate Design, geschaffen hat - erinnert sei hier nur an die Erscheinungsbilder für die Firma Braun, die Lufthansa, das Zweite Deutsche Fernsehen und die Firma ERCO, gehört zu den ganz großen Leistungen der visuellen Kultur unserer Zeit. Mit einer aktuellen Einführung von Wilhelm Vossenkuhl: "Ein wesentlicher Aspekt der Arbeiten von Aicher ist deren Verankerung in einer von Denkern wie Ockham, Kant oder Wittgenstein inspirierten "Philosophie des Machens", die die Voraussetzungen und Ziele sowie die Gegenstände und Ansprüche von Gestaltung zum Thema hat. Aichers Schriften zu Fragen des Designs (wobei hier alle Bereiche der visuellen Gestaltung bis hin zur Architektur gemeint sind) liegen in diesem Band in geschlossener Form vor. Wenn Aicher das Analoge und Konkrete dem Digitalen und Abstrakten vorzieht, tut er dies mit philosophischer Absicht. Er relativiert die Rolle der reinen Vernunft. Er kritisiert den Rationalismus der Moderne als Ergebnis der Vorherrschaft des bloß abstrakten Denkens. Wer das Abstrakte dem Konkreten vorzieht, missversteht nicht nur die wechselseitige Abhängigkeit von Begriff und Anschauung. Er schafft nach Aichers Urteil auch eine falsche Hierarchie, eine Rangordnung, die kulturell verhängnisvoll ist. das digitale, Abstrakte ist nicht höher, größer und wichtiger als das Analoge, Konkrete." W. Vossenkuhl , Unterbodenleuchten > Lichter & Leuchten , Auflage: Nachdruck, Erscheinungsjahr: 20150311, Produktform: Kartoniert, Autoren: Aicher, Otl, Auflage/Ausgabe: Nachdruck, Seitenzahl/Blattzahl: 194, Abbildungen: 4 schwarz-weiße Abbildungen, Fachschema: Philosophie / Wissenschaft, Technik~Design / Grafikdesign~Grafikdesign~Gestaltung / Raumgestaltung~Innenarchitektur / Raumgestaltung~Raumgestaltung~Architekt / Innenarchitekt~Innenarchitektur - Innenarchitekt, Fachkategorie: Kunst: allgemeine Themen~Wissenschaftsphilosophie und -theorie~Architektur: Innenarchitektur~Philosophie, Warengruppe: HC/Philosophie/20./21. Jahrhundert, Fachkategorie: Grafikdesign, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Ernst W. + Sohn Verlag, Verlag: Ernst W. + Sohn Verlag, Verlag: Ernst & Sohn, Länge: 218, Breite: 139, Höhe: 20, Gewicht: 290, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Vorgänger EAN: 9783433021767, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hat eine GbR Betriebsvermögen?
Eine GbR (Gesellschaft bürgerlichen Rechts) ist eine Personengesellschaft, bei der das Betriebsvermögen den Gesellschaftern gemeinsam gehört. Das bedeutet, dass die Vermögenswerte und Schulden der GbR den Gesellschaftern anteilig zuzurechnen sind. Das Betriebsvermögen umfasst alle Vermögensgegenstände, die für den Geschäftsbetrieb der GbR genutzt werden, wie z.B. Maschinen, Fahrzeuge, Lagerbestände oder auch immaterielle Werte wie Patente oder Markenrechte. Somit kann man sagen, dass eine GbR Betriebsvermögen hat, das den Gesellschaftern gemeinsam gehört. **
-
Wann darf ein PKW ins Betriebsvermögen?
Ein PKW darf grundsätzlich ins Betriebsvermögen eines Unternehmens aufgenommen werden, wenn er ausschließlich betrieblich genutzt wird. Dies bedeutet, dass der PKW zu mehr als 50% für betriebliche Zwecke verwendet werden muss. Zudem muss die private Nutzung des Fahrzeugs versteuert werden. Es gibt jedoch Ausnahmen, beispielsweise wenn der PKW als reines Nutzfahrzeug eingesetzt wird. Es ist wichtig, die genauen steuerlichen Vorschriften zu beachten und gegebenenfalls mit einem Steuerberater zu klären, ob ein PKW ins Betriebsvermögen aufgenommen werden kann. **
-
Wann gehört ein Gebäude zum Betriebsvermögen?
Ein Gebäude gehört zum Betriebsvermögen, wenn es unmittelbar dem Betrieb dient und somit für betriebliche Zwecke genutzt wird. Dies kann beispielsweise der Fall sein, wenn das Gebäude als Produktionsstätte, Lager oder Büro genutzt wird. Zudem muss das Gebäude im Eigentum des Unternehmens stehen oder langfristig gepachtet sein. Die Nutzung des Gebäudes muss also in direktem Zusammenhang mit der betrieblichen Tätigkeit stehen. In der Regel wird ein Gebäude zum Betriebsvermögen gezählt, wenn es überwiegend betrieblich genutzt wird und nicht primär für private Zwecke. **
-
Wann lohnt sich ein Pkw im Betriebsvermögen?
Ein Pkw lohnt sich im Betriebsvermögen, wenn er überwiegend betrieblich genutzt wird. Dies ist der Fall, wenn mehr als 50% der Gesamtnutzung des Fahrzeugs betrieblich bedingt ist. Zudem können die Kosten für den Pkw steuerlich geltend gemacht werden, was zu einer Entlastung der Betriebskosten führen kann. Auch die Abschreibung des Fahrzeugs kann im Betriebsvermögen vorgenommen werden, was steuerliche Vorteile mit sich bringt. Letztendlich hängt die Frage, ob sich ein Pkw im Betriebsvermögen lohnt, von der individuellen betrieblichen Nutzung und den steuerlichen Rahmenbedingungen ab. **
Ähnliche Suchbegriffe für Betriebsvermögen
-
SHVP BS69130 - Audio Konverter Analog > Digitalshiverpeaks®-BASIC-S--Digitaler Audio Signal Wandler In Toslink bzw. Koaxial - Out Cinch, incl. Netzteil und Kabel Digital / Analog Audio Converter Genügt auch professionellen Ansprüchen, wandelt digitale Coaxial- oder Toslink-Audiosignale (z.B. TV) in ein analoges L/R Audiosignal um und lässt sich mit einem externen Gerät (z.B. Verstärker), via stereo RCAKabel, verbinden. Auffallend klein und besonders einfach zu installieren.24,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
GOOBAY 58493 - Audio Konverter Digital > AnalogDer Wandler konvertiert das über Koaxialkabel oder TOSLINK eingehende digitale Audiosignal und generiert ein hochwertiges, analoges Signal, das über Cinch/RCA oder 3,5-mm-Klinke ausgegeben wird. Mit 192 kHz unterstützt der D/A-Wandler eine vergleichsweise hohe Abtastrate der Kanäle. Externer Digital-Analog-Wandler konvertiert digitale Eingangssignale vom Koaxial- oder TOSLINK-Anschluss in analoge Stereosignale Ausgabe des Signals erfolgt über zwei Cinch-Buchsen (Audio links/rechts) oder eine 3,5-mm-Klinkenbuchse D/A-Konverter verbindet z. B. eine digitale Quelle wie Blu-ray-Player oder Spielekonsole mit analogem Equipment wie Stereoanlage oder Kopfhörer Konvertierung des Audiosignals funktioniert nur in Richtung optisch auf analog bzw. digital auf analog Digital-auf-Analog-Wandler synchronisiert beim Anschluss den Ton ohne Verzögerung Robustes, langlebiges Gehäuse aus Aluminium sorgt für eine zuverlässige Wärmeableitung Stromversorgung des D/A-Wandlers erfolgt über ein 5-V-Netzteil (im Lieferumfang enthalten) Technische Daten Geräte-Anschlüsse Eingang 1 : Toslink-Buchse Eingang 2 : Cinch-Buchse (Digital-Audio, S/PDIF) Ausgang 1: 2x Cinch-Buchse (Audio links/rechts) Ausgang 2 : 3,5 mm Klinkenbuchse (3-pin stereo) Allgemein Farbe : schwarz Betriebstemperatur von 0 °C bis 40 °C Abmessungen / Gewicht Länge : 58.5 mm Breite : 55 mm Höhe : 21 mm Gewicht : 89 g Lieferumfang Digital-Analog-Wandler Netzteil 5.0 V mit 80 cm Kabel Bedienungsanleitung14,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
DELOCK 62444 - Audio Konverter Digital > AnalogDer Audio Konverter von Delock wandelt ein digitales Audiosignal in ein analoges Stereosignal um. Am Eingang des Gerätes kann z. B. ein DVD oder Blu-ray Player angeschlossen und das Signal entweder optisch über TOSLINK oder per S/PDIF Koaxialverbindung einspeist werden. Am Ausgang wird das Audiosignal per Cinch zum analogen Gerät ausgegeben. Spezifikation Anschlüsse: Eingang: 1 x TOSLINK Buchse S/PDIF 1 x Koaxial Buchse S/PDIF 1 x DC Strombuchse Ausgang: 2 x Cinch Buchse unterstützte Abtastraten: 32 / 44,1 / 48 / 96 kHz robustes Metallgehäuse Maße (LxBxH): ca. 63 x 41 x 21 mm31,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen Reinvermögen und Betriebsvermögen?
Das Reinvermögen bezieht sich auf den Wert des Vermögens einer Person oder eines Unternehmens abzüglich aller Verbindlichkeiten. Es gibt an, wie viel Vermögen übrig bleibt, wenn alle Schulden beglichen sind. Das Betriebsvermögen hingegen bezieht sich speziell auf das Vermögen eines Unternehmens und umfasst alle Vermögensgegenstände, die für den Geschäftsbetrieb genutzt werden, wie zum Beispiel Maschinen, Gebäude und Vorräte. **
-
Was bedeutet "GmbH-Anteile im Privatvermögen oder im Betriebsvermögen"?
"GmbH-Anteile im Privatvermögen" bedeutet, dass die Anteile einer GmbH im Besitz einer Privatperson sind und nicht zum Betriebsvermögen eines Unternehmens gehören. "GmbH-Anteile im Betriebsvermögen" hingegen bedeutet, dass die Anteile einer GmbH zum Vermögen eines Unternehmens gehören und für betriebliche Zwecke genutzt werden. Die Unterscheidung ist wichtig für steuerliche und rechtliche Aspekte. **
-
Was bedeutet "GmbH-Anteile im Privatvermögen oder im Betriebsvermögen"?
"GmbH-Anteile im Privatvermögen" bedeutet, dass die Anteile einer GmbH im persönlichen Besitz einer Einzelperson sind und nicht zum Betriebsvermögen gehören. Diese Anteile werden als private Investition gehalten. "GmbH-Anteile im Betriebsvermögen" hingegen bedeuten, dass die Anteile einer GmbH zum Vermögen eines Unternehmens gehören und Teil des Geschäftsbetriebs sind. Diese Anteile dienen dem Unternehmen als Beteiligung an einer anderen Firma. **
-
Was sind die gängigsten Methoden zur Inventarisierung und Verwaltung von Betriebsvermögen?
Die gängigsten Methoden zur Inventarisierung und Verwaltung von Betriebsvermögen sind die manuelle Erfassung in Excel-Tabellen, die Nutzung von spezieller Software wie ERP-Systemen und die Verwendung von Barcode- oder RFID-Technologie zur Kennzeichnung und Verfolgung von Vermögenswerten. Jede Methode hat ihre eigenen Vor- und Nachteile, daher ist es wichtig, die am besten geeignete Methode für die spezifischen Anforderungen des Unternehmens auszuwählen. Eine regelmäßige Überprüfung und Aktualisierung der Inventarisierungsmethoden ist entscheidend, um eine genaue und effiziente Verwaltung des Betriebsvermögens sicherzustellen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.